2025年日用商品批发市场趋势与食品饮料选品策略分析
2025年日用品批发市场:渠道重构下的新平衡
站在2025年一季度的节点回望,日用商品批发行业正在经历一场静默而深刻的渠道重构。北京旸泰商贸有限公司基于对华北地区300余家零售终端的持续追踪,发现传统“厂家→一批→二批→终端”的层级链路正在被压缩,取而代之的是以数据驱动的扁平化供应链。对于从事日用品批发的从业者而言,这既是利润空间被挤压的挑战,也是通过精细化运营重塑竞争力的契机。
一个显著的变化是,终端门店的进货决策周期从过去的月度盘点缩短至周度补货。这意味着批发商不能仅仅扮演“搬运工”角色,而需要具备更强的需求预测能力。我们观察到,2024年下半年以来,食品饮料品类中,主打“健康轻负担”概念的饮品出货量同比增长了18.7%,而传统含糖碳酸饮料则下降了约4.2%。这种结构性分化,要求选品逻辑必须从“大而全”转向“准而精”。
选品实操:从“经验驱动”到“数据+场景”双轮驱动
在实际选品操作中,北京旸泰建议批发商建立“三周滚动数据看板”。具体而言,将代理的SKU分为三个梯队:第一梯队为流量型产品(如知名品牌的饮用水、基础款卷纸),毛利控制在5%-8%,用于吸引客流;第二梯队为利润型产品(如功能性饮料、高端厨房用纸),毛利目标设定在15%-20%;第三梯队则为试新型产品,每季度引入不超过总SKU数的5%,通过小批量试单验证市场反应。
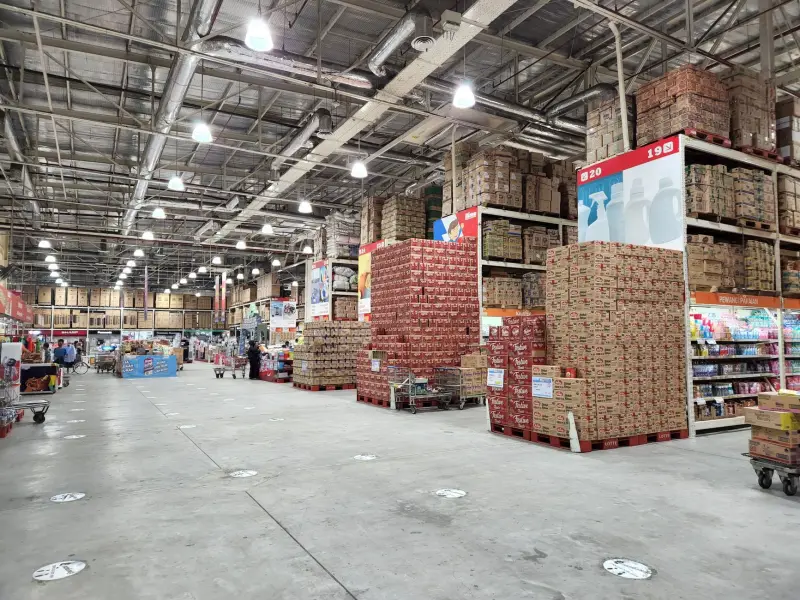
这里需要特别警惕一个误区:食品饮料的保质期管理是批发环节的生命线。我们内部有一个硬性指标,对于保质期短于6个月的饮品,仓库周转天数必须控制在21天以内;对于纸制品这类长保质期商品,周转天数可以放宽至45天,但需关注仓储环境的湿度控制,防止受潮导致的破损率上升。数据显示,严格执行分类周转标准的批发商,其综合损耗率能控制在0.8%以下,而行业平均水平约为1.5%。
- 洗化用品选品要点:关注“功效细分”与“家庭装”趋势,例如针对敏感肌的洗衣液、大容量替换装沐浴露,这类产品复购率高且价格敏感度相对较低。
- 纸制品选品要点:重点关注“克重”与“层数”的性价比组合,而非单纯追求低价。1800克/12卷的规格在华北市场接受度最高,而电商专供的“整箱销售”模式正逐渐渗透至线下批发渠道。
数据透视:2025年春季品类增长分化
根据我们对接的京津冀地区23家商超系统及56家社区便利店数据,2025年1-2月各品类批发量同比增幅呈现出明显的分化态势。下表选取了四个核心品类的关键数据样本,供同行参考。
从数据中可以看到,日用品批发中,洗化用品的增速虽然不及食品饮料中的健康饮品,但其利润贡献率却高出后者约5个百分点。这背后的逻辑在于洗化用品的品牌忠诚度一旦建立,价格战对其影响较小。因此,我们的建议是,在保持食品饮料引流作用的同时,应将洗化用品作为利润压舱石,而纸制品则作为稳定现金流的基础盘。
2025年1-2月华北区域批发均单量及毛利对比
| 品类 | 均单金额(元) | 毛利率(%) | 同比增幅 |
|---|---|---|---|
| 食品饮料(健康饮品) | 2,350 | 12.5% | +18.7% |
| 洗化用品(家庭清洁) | 3,120 | 17.3% | +6.2% |
| 纸制品(卷纸/抽纸) | 1,860 | 8.9% | +3.5% |
| 食品饮料(传统含糖饮料) | 1,540 | 9.1% | -4.2% |
面对这样的数据,北京旸泰商贸有限公司在2025年的策略很明确:不盲目追求SKU数量,而是将日用品批发的核心竞争力聚焦于“周转效率”与“选品精准度”的平衡。我们正在尝试与上游工厂合作,针对区域市场开发专属规格的纸制品,以此规避电商平台的直接比价冲击。同时,在食品饮料板块,我们增加了对植物基饮料和电解质水等细分品类的备货深度,这些单品虽然单价略高,但终端动销速度更快。
行业的红利期早已结束,但精细化运营的窗口期正在打开。无论是洗化用品的产品结构优化,还是纸制品的新规格尝试,核心逻辑都是围绕终端消费者的实际使用场景去倒推供应链配置。这条路没有捷径,但数据的价值就在于能让我们少走弯路。
北京旸泰愿与各位行业同仁一道,在2025年的变局中,用扎实的选品和高效的周转,守住批发业务的基本盘,并找到属于自己的一席增长之地。